
不少人搜索“股票配资店买”,往往被“资金放大”吸引,但真正决定体验的不是口头承诺,而是可核对的交易条款:融资利率、保证金比例、追加保证金触发点、强平(或平仓)机制、资金使用限制、以及结算周期。杠杆交易在数学上确实能放大收益,但同样会放大回撤;当回撤触发追加保证金或强平条件时,亏损可能不是线性增长,而是被迫在不利时点实现。
权威研究多次强调:高杠杆会提升尾部风险。以巴塞尔委员会对资本与杠杆风险的框架讨论为背景(Basel III leverage ratio相关思路),金融机构在杠杆扩张时更依赖缓冲资本以应对波动冲击。个人投资者参与配资,本质上也在“借用”缓冲,且缓冲往往更薄、更难控制。
杠杆交易机制可以用“资金结构”来理解:你投入自有资金,配资方提供其余资金,你对总仓位承担市场波动风险;同时你要承担融资成本(利息/费用)并遵守保证金规则。常见流程包括:开仓→计算初始保证金→跟踪标的价格变化→触发追加保证金或风险预警→若无法补足则强平。
为了更准确评估“股票投资回报”,建议把收益拆成三段:一是标的价格带来的未平仓盈亏;二是融资成本对净收益的侵蚀;三是强平导致的实现价偏差(在流动性不足时尤甚)。因此,哪怕账面看似有正收益,只要净值在成本与被迫平仓之间被消耗,最终仍可能出现亏损。
很多人把“消费信心”当作宏观叙事,其实它会通过风险偏好影响市场定价:消费相关行业通常对终端需求预期敏感,当信心上升,盈利预期更容易被上修,风险资产更受追捧;当信心转弱,投资者更偏好防御,成交结构可能从成长转向低波,波动率上行。
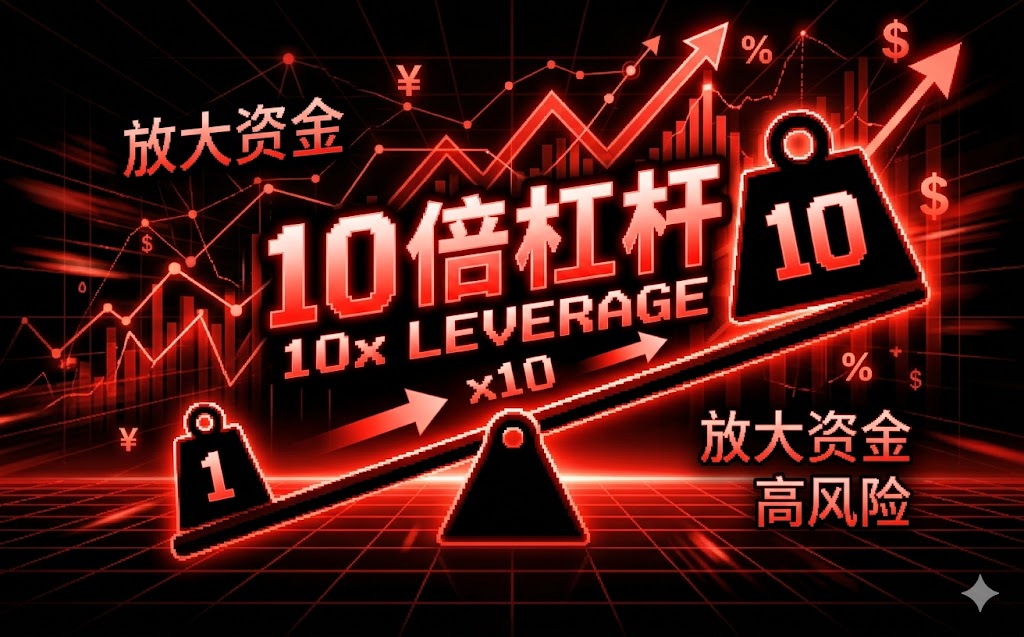
高杠杆在这种环境里更“敏感”:上行阶段,杠杆放大可能让你更快体会到“收益曲线变陡”;但一旦消费信心走弱触发市场风险再定价,波动会更快触及保证金阈值,回撤节奏被压缩,强平概率随之上升。换句话说,消费信心并不直接决定强平,但它会通过波动与交易流动性间接影响杠杆的生存空间。
高杠杆亏损常见误区在于只看杠杆倍数。更关键的是:杠杆会让你在亏损后更难等待反弹修复,因为融资成本持续计入,且追加保证金占用更多现金;此外,强平在技术上往往发生在价格快速波动阶段,导致实现损失往往大于你“以为”的回撤幅度。
实务上可用的自检方法:
1)计算净收益:把利息/费用从交易结果中扣除,观察“扣费后收益”是否仍为正;
2)测算安全边际:用历史波动率估计可能回撤幅度,推算在保证金比例变化前,你能承受多大下跌;
3)验证交易成本与滑点:杠杆策略更依赖短期执行质量,手续费与成交滑点会放大策略偏差。
无论是配资还是自有资金,绩效报告都应回答三个问题:我赚了什么、承担了什么风险、成本净效应如何。建议你的绩效分析软件或表格至少覆盖:收益率(含扣费)、最大回撤、波动率、夏普比率(或替代指标)、交易次数与胜率、盈亏比、以及按持仓拆分的贡献度。
一个可落地的分析流程如下:
数据采集:导出逐笔成交、持仓记录、利息/费用明细与保证金变动日志。
净值构建:用“资金账户净值曲线”替代只看收益率;确保时间粒度与费用入账一致。
风险刻画:计算最大回撤与回撤持续天数,并标注触发追加/强平的时间点。
归因分析:将收益分解为价格贡献与成本贡献,识别亏损是否由高成本或执行偏差主导。
改进迭代:针对导致强平的波动区间,调整仓位上限、止损/减仓规则与融资成本敏感度。
当你持续用绩效报告校准策略,股票投资回报就不再是“情绪回忆”,而是可验证的结果。
如果你仍考虑“股票配资店买”,更建议你先做到:只在风险可承受的前提下使用杠杆,并为追加保证金与潜在强平设定预案;同时,在重大情绪变量(例如消费信心变化带来的波动重估)出现时降低仓位。真正稳健的策略,是在不利情景下仍能存活,并通过绩效分析软件持续改进交易质量,而不是依赖单次行情的放大效应。
评论
文章把“可核对的交易条款”讲得很细:利率、保证金比例、追加触发点和强平机制都比口头承诺更关键。我以前只盯杠杆倍数,现在明白要看扣费后净收益。
最有启发的是收益被拆成三段:未平仓盈亏、融资成本侵蚀、强平导致的实现价偏差。尤其提到流动性不足时实现偏差会更大,确实会让账面和实际差很多。
“消费信心”虽然是宏观话题,但文中解释它如何通过风险偏好影响波动和交易流动性,从而挤压保证金空间。感觉作者把杠杆的脆弱性和市场情绪的传导关系讲透了。
我喜欢文中给的自检与复盘流程:净值曲线、最大回撤持续天数、并标注追加/强平时间点,还要做收益归因。这样才能把“看起来赚钱”变成可验证的结果。